С 1 января 2026 года реклама услуг по банкротству граждан обязана содержать фразу «Банкротство влечет негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ.» — и отдать ей не меньше семи процентов рекламной площади. Это самый наглядный пример того, чем соцсети юриста, банкротной практики или финансового консультанта отличаются от соцсетей кофейни: часть текста за эксперта уже написал закон. Регулируемая ниша — это сфера, где к рекламе услуг закон предъявляет особые требования сверх общих: для банкротства это статья 28.1 закона «О рекламе», для финансовых услуг — статья 28, для адвокатов поверх закона действует Кодекс профессиональной этики. Ниже — какие нормы касаются рилсов и инфографики эксперта, что нельзя обещать, где ставить оговорку и как понять, что соцсети приносят обращения, а не только просмотры. Медицину здесь не разбираем: у неё свои правила и своя статья закона.
Клиент в регулируемой нише сначала выбирает человека, а потом услугу
Человек, который думает о банкротстве, кредите или споре с банком, принимает решение с высокой ценой ошибки и обычно в стрессе. Качество юридической или финансовой услуги он заранее оценить не может: до результата месяцы, а сравнить двух юристов по договору почти невозможно. Поэтому он оценивает то, что видно сразу, — самого эксперта: как тот говорит, объясняет ли простыми словами, признаёт ли ограничения, не обещает ли слишком много.
Что это значит для соцсетей. Главный актив — лицо и голос реального специалиста, а не красивая картинка. Сгенерированный «юрист» в костюме или стоковое фото с весами Фемиды работают против доверия: читатель в этой нише ищет конкретного человека, к которому придёт на консультацию. Поэтому в регулируемой нише генерация уместна для фона, обложек, схем и шрифтов, а в кадре должен быть сам эксперт — на реальной съёмке и с его согласия. Как держать креативы в едином стиле и не скатиться в узнаваемую «нейрокартинку», разобрано в статье об ИИ-креативах без шаблонности.
Вердикт: в этой нише соцсети продают не услугу, а право задать эксперту вопрос. Всё, что мешает этому ощущению, — лишнее.
Экспертный пост становится рекламой не по жанру, а по цели
Требования статей 28 и 28.1 касаются рекламы, поэтому первый вопрос к любому материалу — реклама ли это вообще. По пункту 1 статьи 3 закона от 13.03.2006 № 38-ФЗ «О рекламе» реклама — это информация, распространённая любым способом, в любой форме и с использованием любых средств, адресованная неопределённому кругу лиц и направленная на привлечение внимания к объекту рекламирования, формирование или поддержание интереса к нему и его продвижение на рынке. Товаром в том же законе считается и услуга.
Из определения следует неудобная вещь: жанр ничего не решает. Рилс «три ошибки при подаче заявления в МФЦ» может оказаться просто разъяснением, а может — рекламой, если в нём название практики, призыв записаться на консультацию и ссылка на оплату. Граница зависит от обстоятельств, и проводит её юрист, а не SMM-специалист и тем более не нейросеть. Как в интернет-рекламе ставить пометку «реклама», указывать рекламодателя и получать идентификатор, мы уже разобрали в статье про AI SMM-специалиста — здесь не повторяем.
На практике многие компании в таких нишах не спорят с определением, а применяют требования к рекламе ко всем материалам с призывом к действию. Это дороже на пару строк текста и дешевле на один спор с контролирующим органом. Решение за юристом компании, но правило стоит записать один раз и не пересматривать для каждого поста.
Вердикт: вопрос «это реклама?» задают до того, как делать макет, а не после публикации.
С 2026 года закон сам дописывает рекламу банкротства
Статья 28.1 закона «О рекламе» введена Федеральным законом от 31.07.2025 № 332-ФЗ; по сообщению КонсультантПлюс, требования действуют с 1 января 2026 года. Статья состоит из двух частей, и обе прямо касаются соцсетей банкротной практики.
Часть 1 — четыре запрета. Реклама услуг, связанных с процедурой банкротства, в том числе со снижением или прекращением долгов граждан и обязательных платежей, не должна: содержать гарантии или обещания освобождения гражданина от исполнения денежных обязательств и обязательных платежей; утверждать, что их можно не исполнять, или призывать к этому; утверждать, что государство создало систему для освобождения граждан от долгов; содержать даже упоминание о возможности такого освобождения.
Часть 2 — обязательное указание. Реклама услуг, связанных с банкротством граждан, должна содержать фразу, которую мы привели в начале статьи, дословно. В радиорекламе указание длится не меньше трёх секунд, в телевизионной и при кино- и видеообслуживании — не меньше трёх секунд и не меньше семи процентов площади кадра, в рекламе, распространяемой другими способами, — не меньше семи процентов рекламной площади или пространства.
Что это значит. Четвёртый запрет — самый жёсткий: из рекламы уходит не только «спишем все долги», но и любое упоминание о возможности освобождения. Привычный словарь рынка «списание долгов», «жизнь без кредитов», «законный способ не платить» в рекламе теперь не работает. Остаётся говорить о процедуре, условиях, последствиях и о том, что юрист сделает для клиента. Оговорюсь: на КонсультантПлюс у статьи отмечена подготовленная редакция с изменениями, которые ещё не вступили в силу, поэтому текст нормы стоит сверять на дату публикации, а не по этой статье.
Вердикт: реклама банкротства перестала продавать освобождение от долгов. Продавать теперь можно понятный путь и честный разговор о последствиях.
Внесудебное банкротство — тема, где одна неверная цифра стоит доверия
Самый частый вопрос в соцсетях банкротной практики — можно ли обойтись без суда. Ответ даёт статья 223.2 закона от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)». Право обратиться с заявлением о внесудебном банкротстве есть у гражданина, у которого общий размер денежных обязательств и обязательных платежей не меньше 25 000 и не больше 1 000 000 рублей. В этот размер закон включает в том числе обязательства, срок исполнения которых ещё не наступил, алименты и поручительство.
Кроме суммы нужно одно из четырёх оснований. Первое — исполнительное производство окончено с возвращением исполнительного документа взыскателю по пункту 4 части 1 статьи 46 закона «Об исполнительном производстве», и после этого не возбуждено новых неоконченных производств о взыскании денег. Второе — основной доход составляет пенсия (или гражданин участвует либо участвовал в специальной военной операции), исполнительный документ, выданный не позднее чем за год до обращения, предъявлялся к исполнению и не исполнен или исполнен частично, а имущества, на которое можно обратить взыскание, нет. Третье — то же сочетание для получателя ежемесячного пособия в связи с рождением и воспитанием ребёнка. Четвёртое — исполнительный документ, выданный не позднее чем за семь лет до обращения, предъявлялся к исполнению и не исполнен или исполнен частично. Заявление подаётся в МФЦ по месту жительства или месту пребывания.
Что это значит для контента. Условия внесудебного банкротства — готовая инфографика, но у неё есть предел сжатия: четыре основания в один слайд помещаются только ценой точности. Поэтому у хорошей инфографики на эту тему две приметы. Цифры в ней совпадают с законом до рубля, а упрощение честно помечено — словами «подходит не всем» или ссылкой на следующий материал с полным списком. Нормы, кстати, менялись: пункт 1 статьи действует в редакции закона от 04.08.2023 № 474-ФЗ, отдельные подпункты правились в 2025 году. Инфографика двухлетней давности может оказаться неверной, хотя в момент публикации была точной.
Вердикт: инфографика — это сжатый закон. Сжатие не должно менять смысл, а дата редакции должна жить в рабочем файле рядом с каждой цифрой.
Финансовому эксперту закон запрещает обещать будущее
Для финансовых консультантов, брокеров, страховых и кредитных специалистов главная норма — статья 28 закона «О рекламе». По части 1 реклама банковских, страховых и иных финансовых услуг должна содержать наименование или имя лица, которое оказывает услугу: для юридического лица — наименование, для индивидуального предпринимателя — фамилию, имя и отчество, если оно есть.
Часть 2 запрещает два приёма, на которых держится половина «финансовых» рилсов. Нельзя давать гарантии или обещания будущей эффективности деятельности или доходности вложений, в том числе основанные на реальных показателях в прошлом, если эту доходность нельзя определить на момент заключения договора. И нельзя умалчивать об условиях, влияющих на доходы или расходы клиента, если в рекламе названо хотя бы одно такое условие; для рекламы потребительского кредита здесь действуют отдельные правила.
Для кредита они такие. Часть 3.1 требует предупреждения «Оценивайте свои финансовые возможности и риски» — не меньше пяти процентов площади кадра или рекламной площади и не меньше трёх секунд в эфире. Если в рекламе названо хотя бы одно условие, влияющее на полную стоимость кредита, по части 2.1 нужно либо предупреждение «Изучите все условия кредита (займа)» со ссылкой на раздел сайта кредитора, либо все такие условия. По части 3 информация о процентной ставке требует диапазона полной стоимости кредита, указанного раньше ставки и шрифтом не мельче. Для рекламы управления активами часть 5 запрещает, в частности, гарантии надёжности инвестиций и заявления о том, что прошлые результаты повторятся.
Что это значит для соцсетей. Рилс «как я получил 30% за год» у консультанта, который продаёт услугу, — это обещание будущей доходности на прошлых показателях, как только ролик становится рекламой. Разбор того, как устроен инструмент, какие у него риски и что клиент должен спросить до подписания договора, — материал, который закон не ограничивает так жёстко и который, по моей оценке, лучше работает на доверие.
Вердикт: в финансах можно продавать метод и прозрачность. Будущий результат продавать нельзя — и честнее тоже.
Юристу нельзя быть «лучшим» без доказательств, адвокату — ещё и собирать отзывы
Для юридических услуг как таковых отдельной статьи в законе «О рекламе» нет — банкротство с его статьёй 28.1 здесь частный случай, — но действуют общие требования статьи 5. Реклама должна быть добросовестной и достоверной. Недостоверной признаётся реклама с не соответствующими действительности сведениями, в том числе о преимуществах перед конкурентами, о цене и условиях, об официальном или общественном признании и наградах, о рекомендациях физических или юридических лиц. Недобросовестной — реклама с некорректными сравнениями с конкурентами. Часть 7 запрещает рекламу, в которой отсутствует часть существенной информации, если из-за этого искажается смысл и потребитель вводится в заблуждение.
Для адвокатов поверх закона действует статья 17 Кодекса профессиональной этики адвоката. Информация об адвокате и адвокатском образовании допустима, если в ней нет оценочных характеристик адвоката, отзывов других лиц о его работе, сравнений с другими адвокатами и их критики, а также заявлений, намёков и двусмысленностей, которые могут ввести в заблуждение или вызвать у клиента необоснованные надежды. Если адвокат узнал, что о нём без его ведома распространяют информацию, которая этим требованиям не отвечает, он обязан сообщить об этом Совету.
Что это значит. «Лучший юрист по банкротству в городе», «выигрываем 98% дел», карусель со скриншотами благодарных отзывов — у юриста это вопрос доказательств, у адвоката — прямой конфликт с кодексом. Отдельная ловушка — подрядчик, который ведёт соцсети: для адвоката пункт 2 статьи 17 означает, что «я не знал, это SMM написал» не снимает вопроса.
Вердикт: единственная безопасная превосходная степень — факт, который можно проверить. Всё остальное — поводы для спора.
Рилс эксперта держится на одном вопросе клиента
Рилсы с экспертом в регулируемой нише работают, когда каждый отвечает на один настоящий вопрос клиента, а не пересказывает закон. Источник вопросов у практики уже есть: звонки, переписка, комментарии, консультации. Если звонки записываются, вопросы клиентов можно собирать из них системно — как это устроено в отделе продаж юридической практики, видно в кейсе по контролю звонков: там перешли от прослушивания 6% звонков к разбору всех.
Каркас такого рилса короткий. Вопрос клиента его словами — первые секунды. Короткий ответ без канцелярита. Условие или ограничение: «но это работает, только если…». Следующий шаг: куда обратиться, что подготовить, что спросить у юриста. И оговорка, если ролик рекламный. Пятый элемент — не формальность, а часть сценария: если оговорка появляется поверх последнего кадра, её стоит учесть при монтаже, иначе она закроет лицо эксперта или субтитры.
Серия сильнее одиночного ролика. Пример — соцсети юридической практики «Кристина Мошкова и партнёры», которая ведёт банкротство физлиц. Для неё рилсы с экспертом, обложки к ним и инфографику делает Кира, контент-завод 404ai. На обложке рилса — сама Кристина Мошкова за работой с документами, сверху — итоги и анонс: «Итоги августа: 6 рилсов, разобрали главные вопросы. В сентябре — пошагово и про управляющего». Внизу обложки — дословно тот текст о последствиях банкротства, которого требует часть 2 статьи 28.1. Вторая работа — инфографика «Внесудебное банкротство (через МФЦ) или судебное»: портрет эксперта, два столбца с условиями каждого пути и приглашение задать вопрос в комментариях.
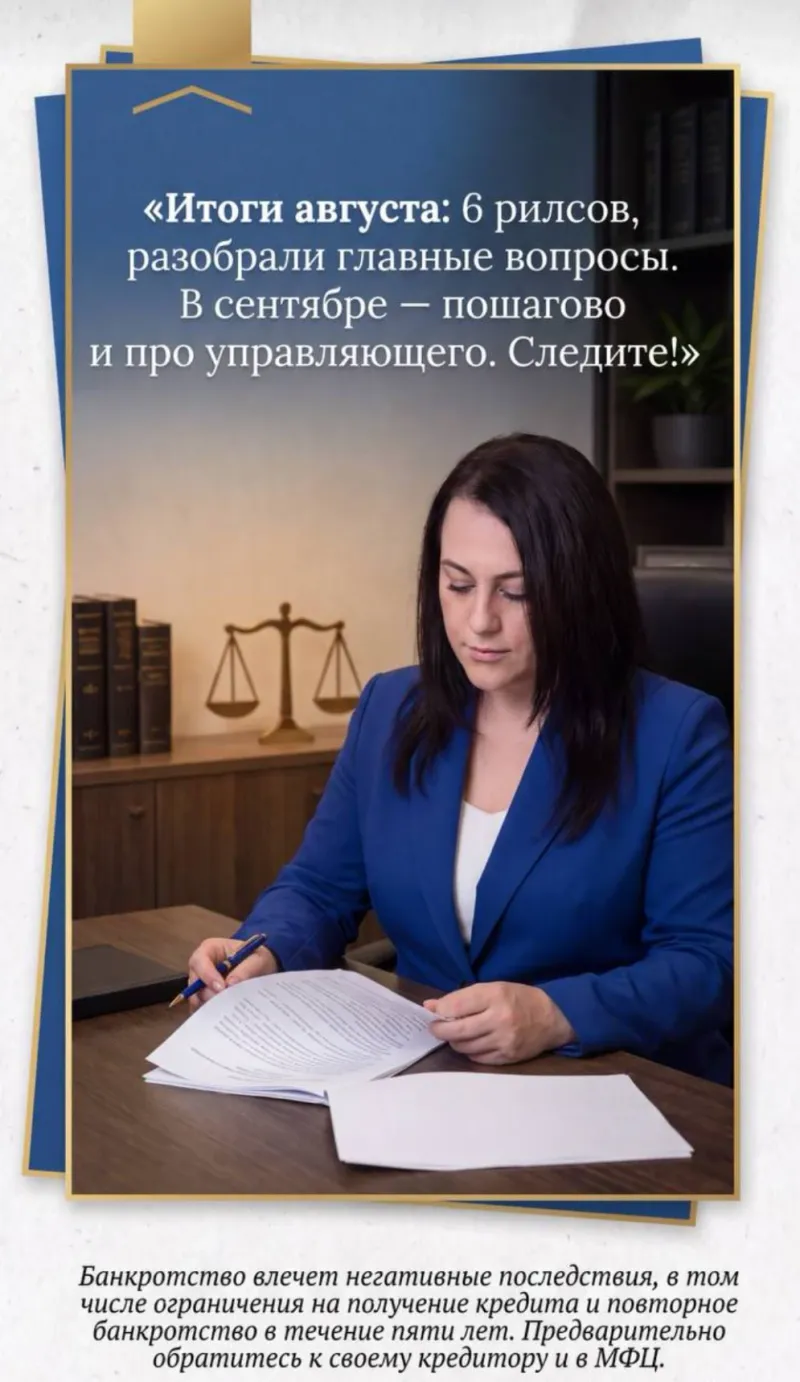
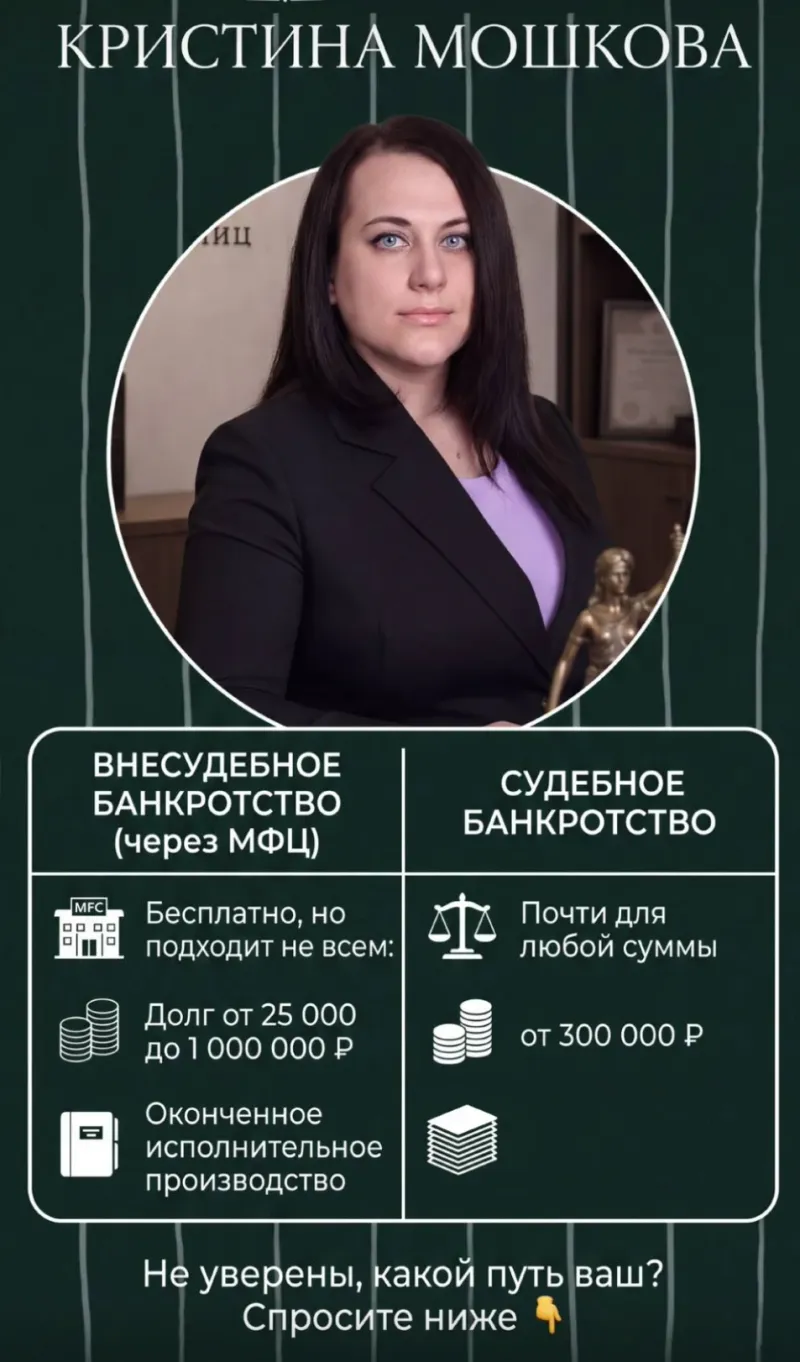
Что в этих двух работах переносится на любую регулируемую нишу. Лицо реального эксперта в кадре. Итог месяца, который показывает регулярность, а не разовую активность. Анонс, который превращает серию в сериал: подписчик знает, что в сентябре будет «пошагово и про управляющего». Оговорка, встроенная в макет, а не прилепленная сбоку.
Вердикт: регулярная серия ответов на реальные вопросы строит доверие быстрее, чем один «вирусный» ролик.
Инфографика остаётся честной, пока каждую цифру можно проверить по закону
У инфографики в регулируемой нише одно преимущество и один риск. Преимущество — она сжимает сложное сравнение в один экран: у практики Мошковой это «через МФЦ или через суд». Риск — сжатие незаметно превращается в искажение, а инфографику пересылают дальше, чем пост, и без контекста.
Три правила, которые снимают риск. Первое: у каждой цифры в рабочем файле есть источник — пункт закона и дата редакции. На инфографике практики стоят «Долг от 25 000 до 1 000 000 ₽» и «Оконченное исполнительное производство»: первое совпадает с суммами пункта 1 статьи 223.2, второе — с первым из четырёх оснований. Второе правило: упрощение помечено. На той же инфографике над условиями МФЦ написано «Бесплатно, но подходит не всем» — это и есть честная пометка, что оснований больше, чем помещается на слайде. Третье: инфографика заканчивается вопросом, а не обещанием. «Не уверены, какой путь ваш? Спросите ниже» переводит читателя в комментарии, где юрист отвечает на его ситуацию, а не на среднюю.
У последнего приёма есть побочный эффект, который легко недооценить: комментарии под инфографикой — это следующий контент-план. Каждый вопрос, заданный трижды, — тема рилса.
Вердикт: инфографика, которую нельзя проверить по первоисточнику, в этой нише хуже, чем её отсутствие.
Оговорка — элемент макета, а не приписка мелким шрифтом
Оговорку чаще всего ломают не юристы, а дизайнеры и монтажёры: её уменьшают, чтобы не портила картинку, двигают за край кадра, сокращают до «Есть последствия». Закон защищается от этого числами: в рекламе банкротства — не меньше семи процентов площади, в рекламе потребительского кредита — не меньше пяти процентов, в видео — ещё и не меньше трёх секунд.
Практическое решение — зарезервировать зону оговорки в шаблоне один раз. На обложке, в карусели и в вертикальном видео у зоны фиксированное место, размер с запасом над законным минимумом и контраст, при котором текст читается на телефоне. Текст оговорки вставляется в шаблон готовым блоком, дословно, без пересказа: закон требует конкретную формулировку, и «творческая» версия ей не соответствует. ИИ в этом месте не пишет, а подставляет утверждённый текст.
Для текстовых постов вопрос сложнее: что считать «рекламной площадью» поста в Telegram, решает юрист, и его решение стоит записать в правила вместе с примером. Хуже всего вариант, когда каждый специалист решает это заново.
Вердикт: оговорка, заложенная в шаблон, стоит один раз. Оговорка, которую каждый раз вспоминают, однажды забудут.
Словарь стоп-фраз обходится дешевле любого спора
Самые рискованные формулировки в регулируемых нишах повторяются от практики к практике. Их удобно собрать в словарь, который проверяет каждый черновик — человек или ИИ, — до того как текст попадёт к юристу. Ниже — стартовый вариант; квалификацию каждого случая даёт юрист компании, таблица только показывает, к какой норме относится риск.
| Фраза в рекламе | К какой норме относится риск | Чем заменить |
|---|---|---|
| «Спишем все долги», «жизнь без кредитов» | ч. 1 ст. 28.1 закона «О рекламе»: гарантии и упоминание освобождения от долгов | «Разберём, подходит ли вам банкротство и какие у него последствия» |
| «Государственная программа списания долгов» | ч. 1 ст. 28.1: утверждение о системе освобождения, созданной государством | «Внесудебное банкротство через МФЦ: условия по закону» |
| «Можно больше не платить банку» | ч. 1 ст. 28.1: утверждение о возможности не исполнять обязательства | «Что происходит с платежами в процедуре — объясним на консультации» |
| «Гарантируем доходность 25% годовых» | ч. 2 ст. 28: гарантии будущей доходности | «Как устроен инструмент и какие у него риски» |
| «Ставка от 5%» без полной стоимости кредита | ч. 3 и 3.1 ст. 28: диапазон полной стоимости и предупреждение | Диапазон ПСК до ставки, тем же шрифтом, и обязательное предупреждение |
| «Лучший юрист города», «выигрываем 98% дел» | ч. 3 ст. 5: недостоверные сведения о преимуществах; для адвокатов — ст. 17 КПЭА | Проверяемый факт: стаж, специализация, опубликованный кейс со ссылкой |
| Карусель с отзывами клиентов у адвоката | ст. 17 КПЭА: отзывы других лиц о работе адвоката | Разбор типовой ситуации без оценок и без отзывов |
Словарь живёт дольше одного поста, если у каждой строки есть норма и замена. Без замены автор всё равно найдёт синоним запрещённой фразы — и риск останется.
Вердикт: словарь не заменяет юриста, но избавляет его от проверки одних и тех же ошибок по кругу.
Истории клиентов — самый сильный и самый опасный формат
История реального клиента убеждает лучше любой инфографики, и именно поэтому в регулируемой нише она требует больше всего осторожности. Есть три отдельных вопроса. Согласие: без согласия клиента историю не публикуют, а детали обезличивают так, чтобы человека нельзя было узнать по сумме долга, городу и профессии. Для адвоката — ещё и отзывы, о которых сказано выше. И содержание: история «клиент избавился от долга в 2 миллиона» в рекламе банкротных услуг по смыслу близка к упоминанию возможности освобождения от долгов, которое часть 1 статьи 28.1 запрещает. Где граница между рассказом о процедуре и таким упоминанием, решает юрист; автору контента достаточно знать, что граница здесь есть.
Безопасная альтернатива — разбор типовой ситуации: «пенсионер, долг по двум кредитам, исполнительное производство окончено — какие варианты у него есть по закону». Такой материал отвечает на вопрос читателя, показывает экспертизу и не обещает результата.
Вердикт: в регулируемой нише история работает на доверие, пока она о процессе, а не о результате.
ИИ ускоряет выпуск, но подпись под материалом ставит эксперт
Где ИИ в соцсетях эксперта полезен без оговорок: превращает вопросы из звонков и комментариев в сценарии рилсов, режет длинные эфиры на короткие ролики, собирает обложки и инфографику в едином стиле, проверяет черновик по словарю стоп-фраз, подставляет в макет утверждённую оговорку и хранит рядом с каждой цифрой ссылку на норму. Это сборка и контроль, в них ИИ быстрее человека.
Где ИИ не должен работать самостоятельно: толковать нормы, решать, реклама ли материал, придумывать цифры и «типичные сроки», генерировать лицо или голос эксперта без его согласия. Языковая модель пишет правдоподобно, а в регулируемой нише правдоподобная, но неверная сумма порога хуже, чем пост, опубликованный на день позже. Как устроен конвейер «источник — форматы — проверка — выкладка» целиком, разобрано в обзорной статье о контент-заводе, а что из выкладки можно доверить автоматике — в статье об автопубликации роликов.
В 404ai эту работу делает Кира: рилсы с экспертом, обложки, инфографику, посты и контент-план, а ролики и посты она сама выкладывает в Telegram, VK, YouTube и Shorts, Дзен и MAX. Режим выбирает клиент — по расписанию или с утверждением каждого материала. Для регулируемой ниши моя рекомендация — начинать с утверждения: скорость дадут шаблоны и словарь, а не отказ от проверки.
Вердикт: ИИ снимает с эксперта сборку, но не ответственность. Её снять нельзя, и не нужно.
Когда соцсети эксперту не нужны
Честный список ситуаций, в которых вложения в соцсети в регулируемой нише не окупятся:
- Практика загружена рекомендациями. Если новые клиенты приходят от прежних и мощностей не хватает, соцсети добавят обращений, которые некому обработать.
- Эксперт не готов быть в кадре. Без лица специалиста соцсети в этой нише теряют главное, а сгенерированный аватар вместо живого человека подрывает доверие быстрее, чем его строит.
- Некому проверять. Если материалы не может в разумный срок посмотреть юрист или сам эксперт, выпуск либо встанет, либо пойдёт без проверки. Оба варианта хуже, чем пауза.
- Цель — «быть как все». Если нельзя назвать показатель, который должен измениться, соцсети станут статьёй расходов без способа её оценить.
- Клиенты ищут не в соцсетях. Для части юридических запросов люди идут в поиск и спрашивают нейросети. Тогда первым стоит заняться сайтом — об этом статья о продвижении юридических услуг в нейросетях и услуга «Продвижение сайта с ИИ».
Если узнали себя в двух пунктах и больше, разумный первый шаг — не контент-завод, а словарь стоп-фраз, шаблон с зоной оговорки и договорённость с юристом о правилах. Они пригодятся при любом дальнейшем решении, включая решение вести соцсети силами штатного специалиста.
Цель → метрика: что считать в соцсетях эксперта
В регулируемой нише цель соцсетей почти всегда одна — обращения на консультацию от людей, которым услуга действительно подходит. Просмотры и подписчики — промежуточные показатели, по ним нельзя понять, работает ли канал на деньги. Поэтому цель и метрику записывают до старта, по методу, который описан на странице «Как мы работаем».
Что считать:
- обращения из соцсетей по меткам в ссылках и по вопросу «откуда вы о нас узнали» — отдельно по площадкам;
- долю обращений, которым услуга подошла по условиям, — в банкротстве это видно после первой консультации;
- число вопросов в комментариях и личных сообщениях и сколько из них стало темами следующих материалов;
- долю материалов, которые юрист пропустил без правок, — показатель того, насколько отлажены шаблоны и словарь;
- время от черновика до публикации — если оно растёт, узкое место в проверке, а не в производстве.
Пилот разумно вести на одной площадке и одном формате четыре недели, с базой, зафиксированной до старта. Условие остановки тоже записывают заранее: например, если за пилот не выросли обращения по меткам, а доля материалов без правок не растёт, выпуск останавливают и разбирают причину. Цифр из соцсетей практики Мошковой здесь нет намеренно: их опубликуем, когда их подтвердит практика. У той же практики есть опубликованный результат по другому каналу — GEO-кейс сайта: более 30 обращений за два месяца без рекламного бюджета.
Как отделить эффект новых материалов от сезона и рекламы, разобрано в статье о том, как измерить эффект от внедрения AI.
Пять вопросов к каждому материалу перед публикацией
Чек-лист короткий, но его стоит задавать каждому рилсу, посту и инфографике, пока он не станет привычкой команды:
- Реклама ли это? Если да — какая статья закона действует: 28.1 для банкротства, 28 для финансовых услуг, общие требования статьи 5 для всех, кодекс этики для адвокатов.
- Стоит ли оговорка? Дословно, в зоне шаблона, не меньше законного минимума площади или длительности.
- Есть ли источник у каждой цифры? Пункт закона и дата редакции — в рабочем файле.
- Нет ли фраз из словаря? Обещаний, гарантий, превосходных степеней без доказательств, отзывов у адвоката.
- Кто подписал? Имя человека, который утвердил материал, — в карточке материала.
Закон в регулируемых нишах не мешает вести соцсети — он убирает из них обещания, на которые клиенту и так не стоило бы опираться. Эксперту, который это принял, остаётся делать то, за что его и выбирают: объяснять сложное просто и честно говорить, когда путь клиенту не подходит.